Rata za samochód, kredyt gotówkowy, zakupy na raty i zadłużenie na karcie kredytowej — kilka zobowiązań oznacza różne terminy płatności i coraz większe obciążenie domowego budżetu. W takiej sytuacji pojawia się propozycja konsolidacji, reklamowana często hasłem „zamień kilka rat na jedną, niższą”.
Takie rozwiązanie może ułatwić zarządzanie finansami, ale wymaga dokładnego sprawdzenia warunków. Jedna rata jest wygodniejsza, jednak nie zawsze oznacza oszczędność. Warto więc wiedzieć, na czym polega konsolidacja i kiedy rzeczywiście pomaga w spłacie zadłużenia.
Czym jest konsolidacja kredytów?
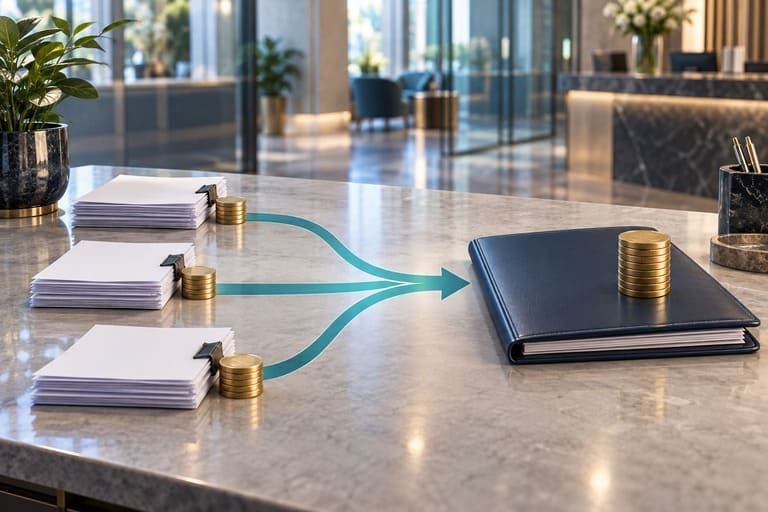
Konsolidacja polega na zaciągnięciu nowego kredytu przeznaczonego na spłatę kilku dotychczasowych zobowiązań. Po ich rozliczeniu zamiast płacić raty różnym instytucjom, spłacasz jeden kredyt według nowego harmonogramu.
Nie oznacza to umorzenia zadłużenia. Pieniądze nadal trzeba oddać, a nowa umowa określa oprocentowanie, prowizję, okres spłaty i pozostałe warunki.
Konsolidacją można objąć na przykład kredyty gotówkowe, ratalne, samochodowe, zadłużenie na kartach kredytowych czy limity w rachunku. Zakres zależy od oferty danej instytucji. Nie każdy bank zgodzi się na spłatę chwilówek lub innych pożyczek pozabankowych.
Jak działa konsolidacja krok po kroku?
Najpierw trzeba zebrać informacje o zobowiązaniach: aktualnym zadłużeniu, wysokości rat, terminach spłaty oraz kwotach potrzebnych do wcześniejszego zamknięcia umów. Kwota wcześniejszej spłaty nie musi odpowiadać sumie przyszłych rat, ponieważ raty zawierają również odsetki za dalszy okres kredytowania.
Następnie składasz wniosek o kredyt konsolidacyjny. Bank sprawdza dochody, wydatki, historię spłat i zdolność do regulowania nowej raty. Sam fakt posiadania kilku kredytów nie gwarantuje otrzymania konsolidacji. Zaległości mogą utrudnić uzyskanie finansowania.
Po zaakceptowaniu wniosku i podpisaniu umowy środki najczęściej trafiają bezpośrednio do instytucji, w których masz zadłużenie. Sposób rozliczenia zależy jednak od warunków konkretnej oferty. Od tego momentu spłacasz nowy kredyt, a pozostałe zobowiązania — jeśli nie wszystkie zostały objęte konsolidacją — regulujesz oddzielnie.
Do czasu potwierdzenia spłaty wcześniejszych kredytów trzeba pilnować ich terminów. Samo złożenie wniosku o konsolidację nie zawiesza obowiązku płacenia rat.
Jedna niższa rata — skąd bierze się różnica?
Nowa rata może być niższa dzięki korzystniejszemu oprocentowaniu, ale często jej obniżenie wynika z wydłużenia okresu spłaty. Zadłużenie zostaje rozłożone na większą liczbę miesięcy. Budżet zyskuje oddech, lecz odsetki mogą być naliczane dłużej.
Pokazuje to uproszczony przykład. Załóżmy, że do końca spłaty dotychczasowych zobowiązań zostały 24 miesiące, a suma miesięcznych rat wynosi 1500 zł. Łącznie pozostało więc do zapłaty 36 000 zł.
Oferta konsolidacyjna przewiduje 48 rat po 900 zł. Miesięczne obciążenie spada o 600 zł, ale suma nowych rat wynosi 43 200 zł. Przy założeniu braku innych opłat i zwrotów oznacza to wydatek większy o 7200 zł.
Niższa rata może zatem poprawić bieżącą sytuację finansową, ale trzeba wiedzieć, ile kosztuje ta zmiana.
Jak sprawdzić, czy konsolidacja się opłaca?
Porównaj dwa warianty: pozostawienie obecnych kredytów oraz zastąpienie ich nowym. W obu przypadkach policz wszystkie wydatki, które poniesiesz od dnia planowanej konsolidacji do zakończenia spłaty.
W nowej ofercie uwzględnij sumę rat, prowizję, ubezpieczenie i wymagane usługi dodatkowe. Sprawdź też ewentualne koszty wcześniejszej spłaty starych zobowiązań oraz należne zwroty. Uważaj, żeby nie doliczyć drugi raz opłaty, która została już uwzględniona w ratach.
Pomocne jest RRSO, czyli rzeczywista roczna stopa oprocentowania, ale nie zastępuje ono porównania pełnych kwot i harmonogramów. Sprawdź również, czy oprocentowanie jest stałe, czy zmienne — od tego może zależeć przyszła wysokość rat.
Nie zawsze warto obejmować konsolidacją wszystkie umowy. Kredyt, który kończy się za kilka miesięcy, albo rzeczywiście bezkosztowe raty mogą okazać się korzystniejsze od nowego finansowania.
Uważaj na dodatkową gotówkę i ponowne zadłużanie
Przy konsolidacji często pojawia się możliwość pożyczenia dodatkowych pieniędzy na dowolny cel. To zwiększa kwotę do spłaty i może zmniejszyć korzyści z całej operacji. Dlatego najpierw poproś o ofertę obejmującą wyłącznie spłatę wybranych zobowiązań.
Drugą pułapką jest ponowne korzystanie ze spłaconych kart kredytowych i limitów. Konsolidacja może wyzerować ich zadłużenie, ale nie musi automatycznie zamknąć umów. Jeżeli ponownie wykorzystasz dostępne środki, obok raty konsolidacyjnej pojawią się kolejne płatności.
Po rozliczeniu zobowiązań sprawdź więc, które umowy zostały zamknięte, a które nadal pozwalają się zadłużać. Rozważ rezygnację z niepotrzebnych limitów.
Dopilnuj rozliczenia wcześniejszych kredytów
Jeżeli konsolidacja prowadzi do wcześniejszej spłaty kredytów konsumenckich, należy sprawdzić proporcjonalne obniżenie ich kosztów, w tym zwrot odpowiedniej części prowizji. Rzecznik Finansowy wyjaśnia, że wcześniejsza spłata uprawnia do takiego rozliczenia na zasadach ustawy o kredycie konsumenckim. Źródło: Rzecznik Finansowy.
Poproś o potwierdzenie całkowitej spłaty każdego zobowiązania. W przypadku kredytów hipotecznych zasady rozliczenia wymagają osobnego sprawdzenia.
Jeżeli nowa konsolidacja ma być zabezpieczona hipoteką, oceń również znaczenie takiego zabezpieczenia. Zastąpienie kilku zwykłych kredytów zobowiązaniem zabezpieczonym mieszkaniem oznacza, że problemy ze spłatą mogą zagrozić tej nieruchomości.
Konsolidacja może uporządkować zobowiązania, zmniejszyć liczbę terminów płatności i dopasować miesięczną ratę do możliwości budżetu. Jej wartość zależy jednak od warunków nowej umowy oraz tego, czy po zmianie rzeczywiście będziesz stopniowo zmniejszać zadłużenie.
Przed podjęciem decyzji porównaj całkowite wydatki, sprawdź długość spłaty i zrezygnuj ze zbędnego dobierania gotówki. Dobrze dobrana konsolidacja powinna dawać wykonalny plan wyjścia z długu. Jeśli nawet nowa rata przekracza Twoje możliwości, warto najpierw porozmawiać z obecnymi wierzycielami o zmianie warunków spłaty.